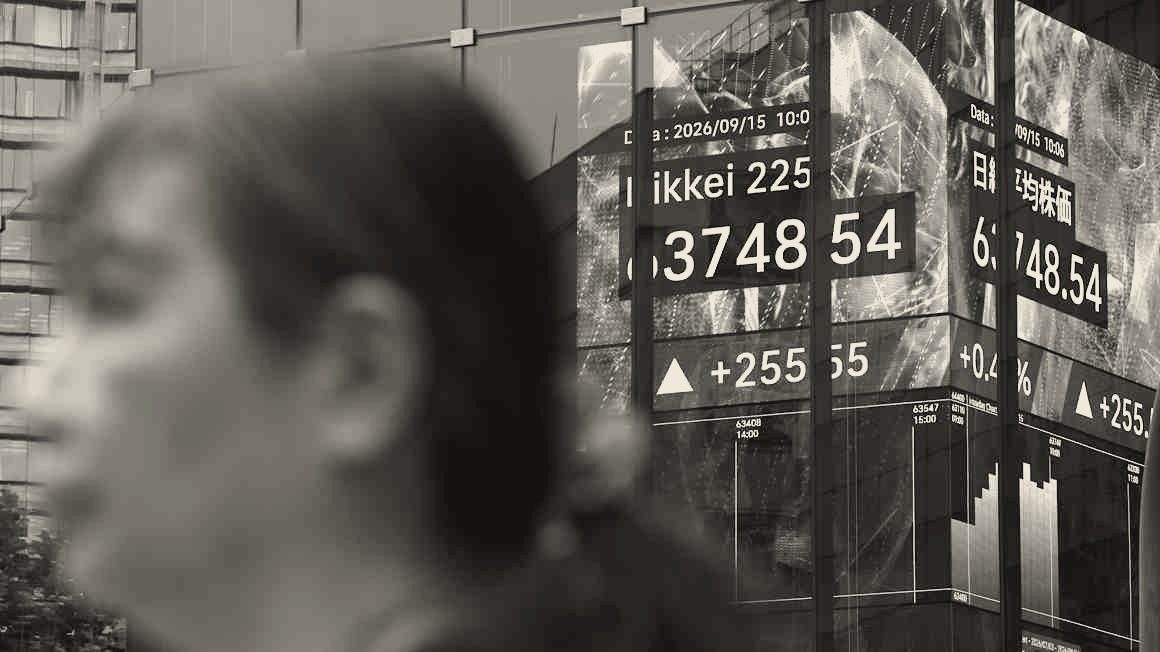
Juro japonês a 10 anos ultrapassa 3% e arrasta dívida global
A venda maciça de obrigações soberanas alastra de Washington a Tóquio e reacende o custo do dinheiro em todo o mundo
O rendimento das obrigações do Tesouro japonês a dez anos ultrapassou os 3% pela primeira vez, segundo o Financial Times, um nível que confirma o fim de uma era de dívida barata em Tóquio. O movimento acompanha uma venda continuada de dívida pública a nível global, que se seguiu a uma subida acentuada dos custos de financiamento dos Estados Unidos.
O gatilho imediato foi a escalada dos juros das obrigações do Tesouro norte-americano, que o Financial Times descreve como uma "subida histórica". Os investidores institucionais, confrontados com rendimentos mais atractivos em Washington, têm vindo a reduzir posições noutras dívidas soberanas, incluindo a japonesa, o que empurra os respectivos juros para cima em cadeia.
A subida do juro japonês tem peso próprio: o Japão é há décadas uma das maiores fontes de capital barato para os mercados globais, através do chamado carry trade. Um juro doméstico mais alto reduz o incentivo para os investidores japoneses financiarem activos no estrangeiro, o que pode retirar liquidez a mercados accionistas e de dívida fora do país.
O quadro complica-se com sinais de fraqueza na economia chinesa. O Financial Times reporta uma deterioração dos indicadores de investimento doméstico, o que aumenta a pressão sobre Pequim para reforçar o estímulo orçamental numa altura em que o custo do crédito sobe a nível global.
Do lado industrial, fabricantes norte-americanos enfrentam uma nova vaga de inflação nas cadeias de fornecimento, associada às tarifas de Donald Trump e à guerra no Irão, com a procura por componentes ligados à inteligência artificial a apertar ainda mais a oferta, segundo o Financial Times.
Para quem tem capital exposto a mercados obrigacionistas ou a crédito indexado, a questão central é se esta subida de juros é um ajuste pontual ou o início de uma normalização mais duradoura das taxas globais. O Financial Times não avança uma previsão sobre até onde pode ir o juro japonês, nem sobre o efeito que uma retirada de capital japonês teria sobre os mercados accionistas ocidentais. Também não está claro se Pequim vai responder com estímulo suficiente para travar a deterioração dos seus indicadores de investimento antes que o efeito se propague a outras economias asiáticas.
 Porto
 Benfica
 Sporting
 Santa Clara
 Estrela da Amadora